Por: Alejandro Bartra – Responsable de Industrias y Logística de Colliers Argentina
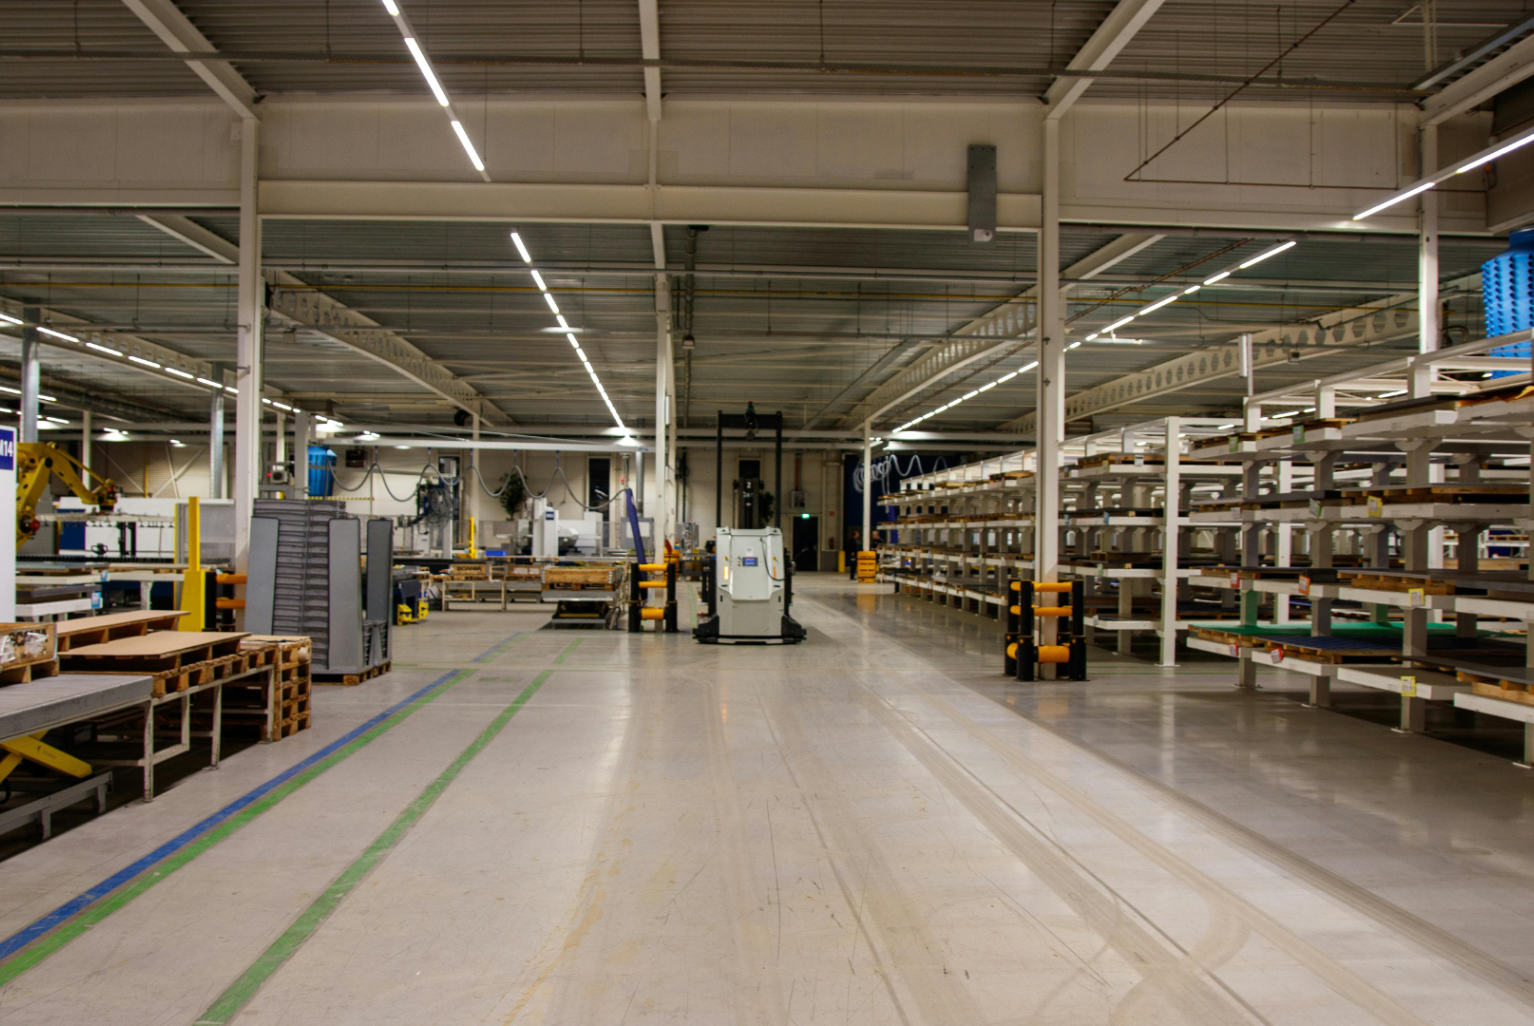
O ano de 2025 deixou consolidado um mercado industrial e logístico mais racional, seletivo e profissional. A dinâmica mudou: já não basta encontrar um imóvel disponível; agora, o que importa é o quão eficiente torna a operaçãoE os números ajudam a explicar o porquê: no segundo semestre do ano, o vacância situou-se em 6,88%, com um ligeiro aumento em comparação com o semestre anterior, enquanto o absorção líquida saltou para 137.200 m², mostrando que há movimento, mas com critérios mais exigentes.
O mudança estrutural O que já se tornou permanente é a preferência por ativos de qualidade (AAA) e por contratos mais sofisticados. Consolidam-se modelos com foco em eficiência, flexibilidade e previsibilidade de custos. O mercado deixou para trás a lógica de absorção impulsionada pela escassez e entrou em uma fase de avaliação consciente: o ocupante analisa o custo total (operação + riscos + continuidade), enquanto o proprietário defende o valor do ativo por meio de padrões e contratos mais bem estruturados.
Tendências e drivers
Se fosse preciso resumir 2025 em uma única ideia, seria esta: o mercado tornou-se mais exigente e, portanto, mais transparente. Nessa exigência, apoiam-se três tendências que hoje funcionam como drivers
Por um lado, o polarização do produtoAtivos AAA bem localizados sustentam a demanda, pois atendem às necessidades operacionais — pé-direito, pátios, docas, energia, segurança e design. Já os imóveis de classe B entram em um estágio de negociação permanente: sem modernização, perdem competitividade e acabam sendo forçados a ajustar o preço ou redefinir sua proposta.
Em paralelo, surge uma demanda mais técnica e profissionalizadaA conversa já não gira apenas em torno do aluguel: entram em cena o layout, o custo operacional, a eficiência energética, a escalabilidade e o risco. A decisão imobiliária deixa de ser tática e passa a integrar a estratégia logística e financeira. Em suma: um armazém não é apenas um “teto”; é performance.
E tudo isso nos leva a um terceiro fator: um desenvolvimento mais cauteloso e focadoCom custos de construção e reposição elevados, diminui o espaço para o especulativo e cresce a lógica build-to-suit (e semi-BTS), com pré-venda ou contratos que deem sustentação ao projeto. Constrói-se menos “por intuição” e mais “porque a demanda já está escrita”.
Demanda: um mercado que se especializa
A demanda também se tornou mais segmentada, e isso é uma boa notícia: quando o mercado amadurece, ele deixa de buscar “qualquer solução” e passa a buscar “a solução correta”.
No topo, o produto AAA Mantém a tração, especialmente em parques e centros já estabelecidos, onde a eficiência é comprovada. Atributos operacionais específicos são priorizados: energia suficiente e confiável, segurança, docas, pátios, altura útil e flexibilidade de tráfego. clase B, por outro lado, a decisão é mais sensível ao preço e à localização, e a absorção é seletiva: o que não oferece um padrão mínimo de operação acaba sendo mais negociado (ou ficando fora do radar).
Na última milhaA demanda permanece alta devido à proximidade com os pontos de consumo, mas a tensão aumenta com a agenda urbana: regulamentações, coexistência de usos, tráfego, custos e licenças sociais. Não se trata apenas de proximidade geográfica, mas de viabilidade real. Ao mesmo tempo, cross-dock Continua a ganhar terreno devido ao seu impacto direto na eficiência da distribuição. E em frios e especialidades, a demanda é estruturalmente crescente, embora com uma barreira clara: alto investimento, reposição cara e requisitos técnicos que não admitem improvisação.
Localização: o que realmente decide
A localização, por sua vez, é definida por atributos concretos e não pela proximidade “no mapa”. Os fatores-chave são acessos reais e conectividade, infraestrutura confiável, disponibilidade e custo de mão de obra, segurança operacional e escalabilidade futura dentro do mesmo polo logístico. E um ponto cada vez mais determinante em qualquer avaliação: a carga tributária municipal, que impacta diretamente no custo total de operação.
As áreas consolidadas da região norte da Grande Buenos Aires (GBA Norte) e os corredores maduros continuam concentrando demanda qualificada, mas observa-se um crescimento relevante nas regiões sul e oeste da Grande Buenos Aires (GBA Sul e Oeste), onde surgem propostas competitivas e oportunidades pontuais.
Custos altos: menos especulação, mais contrato
O que se vê não é um mercado freado, mas sim um mercado mais seletivo. Com custos de reposição elevados, há menos pressão para reduzir a qualidade dos produtos, e a diferença em relação aos ativos obsoletos aumenta. Na verdade, o aluguel pedido A média situava-se em 7,41 USD/m² e a diferença por categoria é clara: clase A 8,40 USD/m² diante de clase B 6,25 USD/m². Em outras palavras, o mercado paga por padrão e por eficiência operacional.
Nesse cenário, a rentabilidade é defendida menos por expectativas e mais por fundamentos: contrato, eficiência operacional e estabilidade dos ocupantes. A compressão de yields Não pode ser a única história; a história é a qualidade do fluxo, a previsibilidade e o risco.
Oportunidades acionáveis para 2026
Com vistas a 2026, as oportunidades são concretas.
para ocupantes, o diferencial está em olhar além do aluguel: otimizar layout, consolidar operações e negociar contratos eficientes em ativos bem projetados pode reduzir o custo logístico total, não apenas o custo imobiliário.
para proprietários e investidores, a estratégia é clara: upgrades seletivos (energia, docks, segurança, flexibilidade) sustentam a ocupação e o valor. Em um mercado profissional, a melhoria “cirúrgica” vale mais do que uma promessa genérica.
para desenvolvedores, a palavra de ordem é disciplina: localizações comprovadas, projetos escaláveis e modelos BTS, evitando empreendimentos especulativos em zonas secundárias sem demanda garantida.
Três quick wins repetem-se no mercado: mejoras operativas de bajo CAPEX (iluminación, energía, circulación), flexibilidad contractual sin resignar renta nominal y reposicionamiento del activo con un objetivo claro de eficiencia y uso real.
Los principales frenos continuam sendo a falta de financiamento de médio e longo prazo, gargalos de infraestrutura (acessos e energia) e custos de reposição que obrigam a uma postura seletiva. Se a estabilidade macroeconômica se mantiver e o crédito se normalizar, muitos investimentos que hoje estão em análise poderão ser destravados. E, se isso acontecer, o mercado acelerará onde sempre acelera: em projetos novos, de qualidade, com localização baseada em lógica operacional e respaldados por contratos inteligentes.
Frases citáveis / para destaques
- “A logística já não compete por área: compete por performance.”
- “O ativo B que não é atualizado, é descontado ou redefinido.”
- Com custos elevados, a rentabilidade se sustenta por meio de contrato e operação, não de expectativa.